
EBITDA normaliseren: met welke winst rekent een koper?
Een koper betaalt voor je bedrijf meestal een veelvoud van de winst. Die winst is bijna nooit het getal uit je jaarrekening. Daar staan kosten in die niet bij het bedrijf horen, of die maar één keer voorkwamen. En er ontbreken soms kosten die een nieuwe eigenaar straks wel heeft.
Normaliseren is die winst rechtzetten. Wat overblijft heet de genormaliseerde EBITDA: wat je bedrijf in een normaal jaar verdient.
Het loont om dat zorgvuldig te doen. Elke euro die je terecht bijtelt, telt in de prijs meerdere keren mee. Bij een multiple van vijf levert 10.000 euro aan correctie 50.000 euro waarde op. Andersom werkt het precies zo.
Wat is EBITDA, en waarom kijkt een koper daarnaar?
EBITDA is je bedrijfsresultaat vóór rente, belastingen en afschrijvingen. Een koper gebruikt het omdat het laat zien wat het bedrijf zelf verdient, los van hoe jij het hebt gefinancierd. Je rente hangt af van je lening en je belasting van je structuur. Die neemt een koper toch niet over.
EBITDA laat ook investeringen buiten beeld. Moet je bedrijf elk jaar flink investeren om te blijven draaien, dan gaat een koper daarnaar kijken. Verderop staat wat je dan doet.
Twee soorten correcties
Correcties omhoog. Kosten die een koper na de overname niet meer heeft.
- Privékosten die via de zaak lopen. Een auto die vooral privé rijdt, een reis die eigenlijk vakantie was.
- Eenmalige kosten. Een afgerond juridisch geschil, een verhuizing, een eenmalig adviestraject.
- Langdurig ziekteverzuim. Een medewerker die maanden uitvalt, kost loon zonder dat er werk tegenover staat.
- Investeringen die als kosten zijn geboekt. De installatie van een nieuwe machine onder 'onderhoud' drukt de winst van dat ene jaar. Het is geen jaarlijkse last.
Correcties omlaag. Kosten die een koper straks wel heeft, maar die nu niet in je cijfers staan.
- Je eigen salaris. Neem je als directeur-eigenaar minder op dan een externe directeur zou kosten, dan gaat dat verschil eraf.
- Huur van een pand dat van jezelf is. Betaalt het bedrijf minder dan de markthuur, dan rekent een koper met de markthuur.
- Familie die meewerkt zonder marktconform loon. Ook dat werk moet straks betaald worden.
Die tweede lijst wordt vaak vergeten. Een koper vindt hem altijd. Een overzicht met alleen plussen wordt in het boekenonderzoek regel voor regel afgestreept, en daarna gelooft niemand de rest nog.
Een rekenvoorbeeld
Neem een fictief installatiebedrijf met een gerapporteerde EBITDA van 600.000 euro.
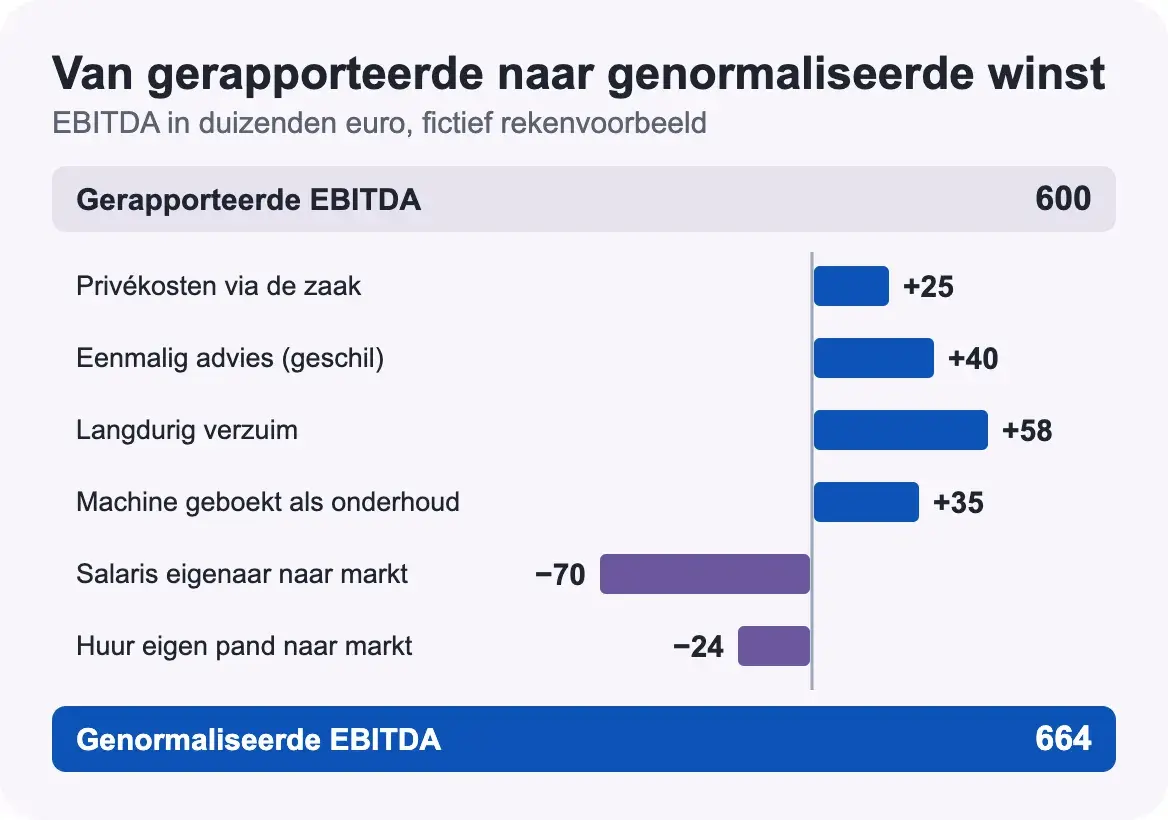
Gerapporteerde EBITDA: 600.000 euro (jaarrekening)
- Privéauto en privéuitgaven via de zaak: + 25.000
Rittenregistratie en facturen - Advocaatkosten van een afgerond geschil: + 40.000
Facturen en vaststellingsovereenkomst - Langdurig verzuim van één monteur: + 58.000
180 werkdagen × 8 uur × € 28 × 90% × 1,6 - Installatie van een machine, geboekt als onderhoud: + 35.000
Factuur leverancier - Salaris eigenaar naar marktconform niveau: − 70.000
Eigenaar kost nu € 60.000, een externe directeur ongeveer € 130.000 - Huur eigen pand naar markthuur: − 24.000
Huur nu € 48.000, markthuur € 72.000
Genormaliseerde EBITDA: 664.000 euro
De verzuimpost is zo berekend: het aantal werkdagen verzuim, keer acht uur, keer het bruto uurloon, keer het deel van het loon dat je doorbetaalt, keer 1,6 voor de werkgeverslasten. Het doorbetaalde deel ligt tussen 70 en 100 procent en hangt af van het contract en de cao. Haal het uit je loonadministratie, schat het niet.
Per saldo komt de winst 64.000 euro hoger uit. Bij een multiple van vijf is dat 320.000 euro aan waarde.
Had de eigenaar alleen de plussen opgevoerd, dan stond er 758.000 euro. Op papier mooier, maar een koper rekent de min-posten zelf uit. Dan zakt de winst alsnog naar 664.000 euro. En hij gaat daarna ook aan de plussen twijfelen.
De multiple van vijf is hier een rekenvoorbeeld. Wat een koper voor jouw bedrijf betaalt, hangt af van omvang, risico en markt.
Bewijs per correctie
Een correctie zonder onderbouwing bestaat voor een koper niet. Wij leggen daarom elke post op dezelfde manier vast:
- Wat is de oorzaak? In één of twee zinnen.
- Hoe is het bedrag berekend? De rekensom staat erbij.
- Welk stuk laat het zien? Een factuur, de loonadministratie, de verzuimregistratie, een huurcontract.
- Komt het terug? Wat elk jaar opnieuw gebeurt, is niet eenmalig.
Dat doen we per jaar, meestal over drie jaar. Zo ziet een koper ook of een 'eenmalige' post toevallig elk jaar terugkomt.
We schrijven ook op wat we bewust níet meetellen. Bij verzuim zijn dat bijvoorbeeld de kosten van vervanging en begeleiding. Voorzichtig normaliseren lijkt geld te kosten. In de praktijk levert het meer op, omdat de lijst dan overeind blijft.
Wat je niet normaliseert
- Kosten die elk jaar terugkomen. Ook als ze eenmalig voelen. Elk jaar een bijzonder project is gewoon hoe je bedrijf werkt.
- Kosten die nodig zijn voor de omzet. Een grote klant die korting krijgt, blijft die korting willen.
- Een slecht jaar. Een verliesjaar leg je uit. Wegrekenen werkt niet. Hoe we dat bij een verkoop hebben aangepakt, lees je in deze case.
- Besparingen die nog moeten komen. Dat is een plan. Een koper betaalt voor wat er al staat.
Let op bij een holding of meerdere BV's
Kijk je naar de geconsolideerde cijfers van een groep, dan vallen huur en managementvergoedingen tussen holding en werkmaatschappij tegen elkaar weg. Koopt een koper alleen de werkmaatschappij, dan gaat hij die huur wel betalen. De managementvergoeding vervalt, maar daar komt een marktconforme beloning voor de directie voor in de plaats.
Het verschil kan groot zijn. Zet die brug zelf klaar, voordat een koper erom vraagt.
Als een koper niet op EBITDA wil rekenen
Soms wil een koper rekenen met de winst ná afschrijvingen. Zijn argument: het bedrijf moet elk jaar fors investeren, dus die afschrijvingen zijn eigenlijk gewone kosten. Dat drukt de prijs flink.
Of dat klopt, hangt af van het soort investeringen. Vervang je elk jaar machines om te kunnen blijven draaien, dan heeft de koper een punt. Heb je geïnvesteerd om te groeien, dan niet.
Bij de verkoop van een specialist in textielonderhoud speelde precies dit. De koper wilde op de winst na afschrijvingen rekenen. Wij lieten zien dat de investeringen uitbreiding waren en dat de machines een normale levensduur hadden. Daarnaast vonden we ongeveer 140.000 euro per jaar aan kosten die niet structureel waren, grotendeels door langdurig verzuim. Bij de multiple die de koper zelf hanteerde, ging het om honderdduizenden euro's. Het hele verhaal staat in de case.
Begin voordat een koper meekijkt
Een koper normaliseert ook. In het boekenonderzoek gaat zijn accountant door je grootboek, op zoek naar alles wat de winst lager maakt. Ligt er dan al een onderbouwde lijst van jou, met de min-posten erin, dan begint het gesprek bij jouw cijfers.
Dit heb je ervoor nodig:
- de jaarrekeningen en het grootboek van de laatste drie jaar
- de loonadministratie en de verzuimregistratie
- huur-, lease- en managementovereenkomsten
- facturen van grote posten die je als eenmalig ziet
Wil je weten wat je bedrijf ongeveer waard is? Doe de gratis waardescan voor een eerste beeld.
Veelgestelde vragen
Wat is een genormaliseerde EBITDA?
De winst vóór rente, belastingen en afschrijvingen die je bedrijf in een normaal jaar maakt. Eenmalige posten en privékosten gaan eruit. Kosten die een nieuwe eigenaar wel krijgt, zoals een marktconform directiesalaris, gaan erin.
Over hoeveel jaar normaliseer je?
Meestal drie. Een koper kijkt naar de ontwikkeling, en per jaar normaliseren laat zien of een eenmalige post echt eenmalig is.
Mag ik mijn eigen salaris normaliseren?
Ja, in beide richtingen. Neem je meer op dan een externe directeur zou kosten, dan mag het verschil erbij. Neem je minder op, dan gaat het eraf.
Wie bepaalt welke correcties meetellen?
Koper en verkoper samen, in de onderhandeling. Hoe beter een post onderbouwd is, hoe minder er over te praten valt.
Is normaliseren hetzelfde als je cijfers mooier maken?
Het doel is de winst die het bedrijf normaal maakt. Daar horen correcties omlaag net zo goed bij als correcties omhoog.
Meer over dit onderwerp

Edward Ooteman
Specialist in fusies, overnames en bedrijfswaardering
Edward begeleidt ondernemers bij de aankoop en verkoop van bedrijven. Met zijn jarenlange ervaring in fusies en overnames deelt hij praktische inzichten over bedrijfswaardering, verkoopvoorbereiding en het realiseren van een succesvolle transactie.
Over dit artikel
 Publicatiedatum:
 Wijzigingsdatum:
Lees ook
Gerelateerde onderwerpen
Wat is jouw bedrijf waard?
Wil je weten wat jouw onderneming waard is? Ontdek welke factoren de bedrijfswaarde bepalen.
Ontvang de gratis brochure: Het verkoop proces van A t/m Z

• Ontvang een helder stappenplan voor bedrijfsovernames.
• Leer hoe u uw bedrijfswaarde verhoogt.
• Ontdek strategieën voor een soepele overname.
• Inzicht in het “No Cure, No Pay”-beleid.
• Persoonlijke begeleiding gedurende het hele proces.

