
Verkoop je de aandelen of de activa en passiva?
Heb je een BV, dan kun je je bedrijf op twee manieren verkopen. Je verkoopt de aandelen, en de koper krijgt de hele BV. Of de BV verkoopt haar bezittingen en schulden, en de BV zelf blijft van jou. Dat laatste heet een activa-passivatransactie.
Het gaat in beide gevallen om hetzelfde bedrijf. Toch scheelt het veel: in wat je overhoudt, in welke risico's bij jou blijven en in hoeveel werk de overdracht is. Het is daarom een van de eerste dingen die je met een koper afspreekt.
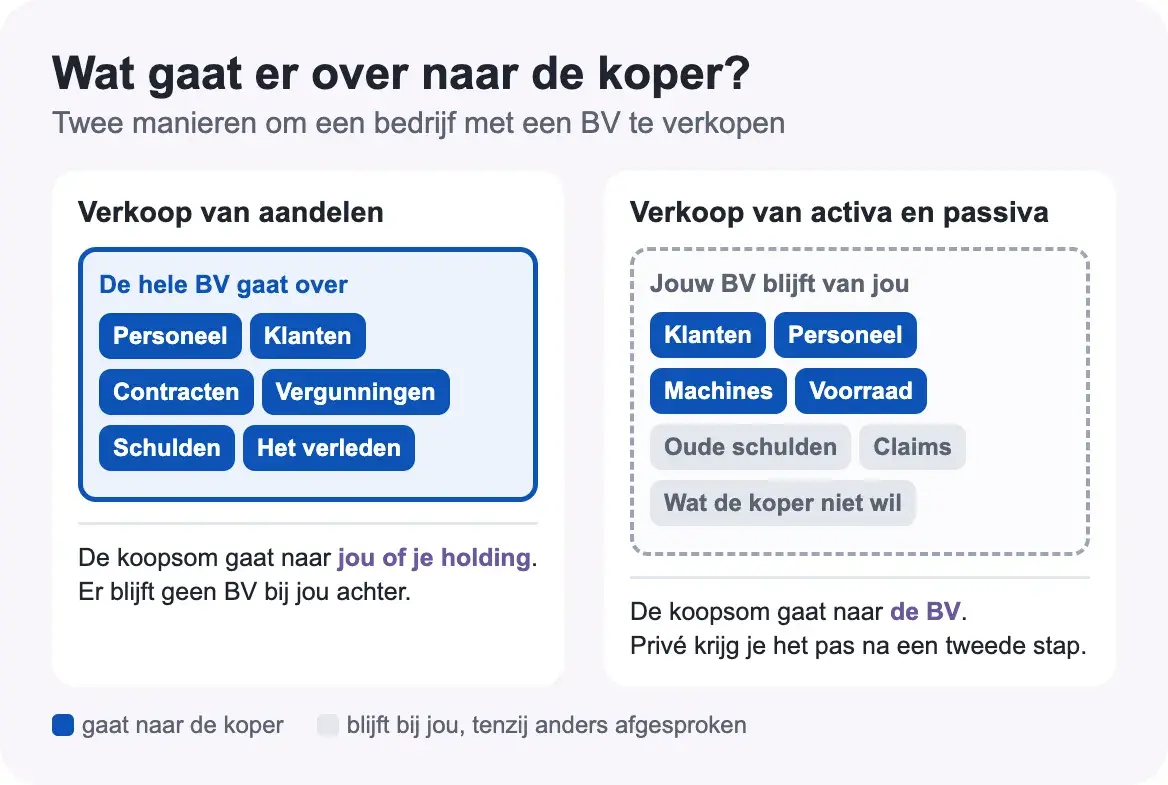
Verkoop van aandelen: de hele BV gaat over
De BV blijft bestaan. Alleen de eigenaar verandert. Alles wat in de BV zit, gaat mee: het personeel, de contracten, de vergunningen, de bankrekening en de schulden. Ook het verleden gaat mee. Klaagt een klant volgend jaar over werk van drie jaar geleden, dan is dat het probleem van de koper.
Voor jou is dit de schoonste manier om te stoppen. De aandelen worden bij de notaris geleverd, en er blijft geen BV bij jou achter die je nog moet afwikkelen.
Omdat de koper het verleden overneemt, wil hij zekerheid. Die krijgt hij via garanties in de koopovereenkomst: verklaringen van jou over de staat van het bedrijf, met een vergoeding als iets niet klopt. Hoe beter je administratie op orde is, hoe minder zwaar die garanties hoeven te zijn.
Verkoop van activa en passiva: de koper kiest wat hij meeneemt
Bij deze route verkoopt je BV losse onderdelen: de klanten, de voorraad, de machines, de naam en soms een deel van de schulden. De koper zet ze in zijn eigen BV. Wat hij niet koopt, blijft achter in die van jou.
Kopers kiezen vaak voor deze route, en daar hebben ze drie redenen voor:
- Geen onbekende risico's. Oude claims en schulden blijven bij jou, tenzij jullie iets anders afspreken.
- Zelf kiezen. De koper neemt alleen mee wat hij nodig heeft.
- Fiscaal voordeel. Wat de koper betaalt voor goodwill en bedrijfsmiddelen, mag hij afschrijven. Bij aandelen kan dat niet.
Voor jou is het meer werk. Elk onderdeel moet apart over. En de koopsom komt binnen in de BV, niet op je eigen rekening.
Waar komt het geld terecht?
Dit is voor de meeste verkopers het belangrijkste verschil. Het hangt af van wie er verkoopt.
Je holding verkoopt de aandelen van je werkmaatschappij. De winst valt vaak onder de deelnemingsvrijstelling. De holding betaalt daar dan geen vennootschapsbelasting over. Het geld staat in je holding. Haal je het naar privé, dan betaal je box 2.
Je hebt de aandelen privé. Dan betaal je box 2 over de winst op je aandelen: de verkoopprijs, min wat je er ooit voor betaalde en min de kosten van de verkoop. In 2026 is dat 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere.
Je BV verkoopt de activa en passiva. Dan betaalt de BV eerst vennootschapsbelasting over de winst op de verkoop. In 2026 is dat 19 procent over de eerste 200.000 euro en 25,8 procent daarboven. Wil je het geld daarna privé hebben, dan volgt nog box 2.
Bij die laatste route wordt dus twee keer belasting geheven als het geld naar privé gaat. Twee biedingen met hetzelfde bedrag zijn daarom niet evenveel waard. Een bod op de activa kan voor jou flink minder opleveren dan een even hoog bod op de aandelen. Vergelijk biedingen daarom altijd op wat er voor jou overblijft, en waar dat geld dan staat.
Na een activa-passivatransactie heb je bovendien nog een BV. Daarin staan de koopsom en alles wat de koper niet wilde. Die BV kun je aanhouden of ontbinden, maar dat kost tijd en geld.
Hoe je van koopsom naar geld op je rekening komt, lees je in Wat houd je netto over aan de verkoop van je bedrijf?
Wat er gebeurt met personeel, contracten en vergunningen
- Personeel
Aandelen: blijft gewoon in dienst van dezelfde BV.
Activa en passiva: gaat bij een overgang van onderneming automatisch mee naar de koper, met dezelfde arbeidsvoorwaarden. - Contracten met klanten en leveranciers
Aandelen: lopen door. Let op afspraken over een nieuwe eigenaar.
Activa en passiva: moeten één voor één over, en de andere partij moet meewerken. - Huurcontract van het pand
Aandelen: loopt door.
Activa en passiva: de verhuurder moet meewerken. - Vergunningen en certificaten
Aandelen: blijven bij de BV.
Activa en passiva: soms opnieuw aanvragen. - Schulden en claims uit het verleden
Aandelen: gaan mee naar de koper.
Activa en passiva: blijven in jouw BV, tenzij anders afgesproken. - Btw
Aandelen: geen btw over aandelen.
Activa en passiva: meestal geen btw als het hele bedrijf overgaat en de koper het voortzet. Bij losse bedrijfsmiddelen vaak wel. - Overdrachtsbelasting
Aandelen: alleen als de BV vooral uit vastgoed bestaat.
Activa en passiva: op een bedrijfspand 10,4 procent.
Over het personeel. Bij een activa-passivatransactie is meestal sprake van een overgang van onderneming. De arbeidscontracten gaan dan vanzelf over naar de koper. Hij mag de voorwaarden niet aanpassen en niemand ontslaan vanwege de overname. Wat veel verkopers niet weten: jouw BV blijft nog een jaar mee aansprakelijk voor verplichtingen uit de tijd vóór de overdracht.
Over contracten. Ook bij een verkoop van aandelen kan een contract een probleem worden. Sommige huurcontracten, franchiseovereenkomsten, financieringen en contracten met grote klanten zeggen iets over een nieuwe eigenaar. Leg die vroeg op tafel. Een grote klant die mag opzeggen bij een overname, is voor een koper een risico in de prijs.
Wanneer kies je wat?
Verkoop van aandelen ligt voor de hand als:
- je het hele bedrijf verkoopt
- je de aandelen via een holding houdt
- de BV schoon is: geen lopende claims, de administratie op orde
- veel contracten en vergunningen op naam van de BV staan
Verkoop van activa en passiva ligt voor de hand als:
- je maar een deel van het bedrijf verkoopt, bijvoorbeeld één activiteit
- er risico's in de BV zitten die een koper niet wil overnemen
- je bezittingen in de BV wilt houden die niet bij de verkoop horen
Eenmanszaak, vof of een nieuwe holding
Heb je een eenmanszaak of vof, dan zijn er geen aandelen. Je verkoopt dan altijd de onderdelen van je bedrijf. De winst daarop valt onder de inkomstenbelasting. Dat is een andere route, met eigen regels.
Een holding die je pas vlak voor de verkoop opzet, levert vaak minder op dan je hoopt. Er zijn regels die dat soort constructies tegengaan. Dit regel je dus ruim van tevoren.
Leg de route vroeg vast
In de praktijk ligt de keuze al op tafel bij het eerste bod. Staat er in een niet-bindend bod een prijs voor de aandelen of een prijs voor de activa? Dat bepaalt de rest van het traject.
Wij zorgen dat de route in het bod en in de intentieovereenkomst helder staat. En we rekenen per route uit wat er voor jou overblijft, zodat je biedingen eerlijk naast elkaar kunt leggen. De uitwerking stemmen we af met je accountant of fiscaal adviseur en met de advocaat die de koopovereenkomst opstelt.
Wil je weten wat je bedrijf ongeveer waard is? Doe de gratis waardescan voor een eerste beeld.
Dit is algemene informatie en geen fiscaal advies. Bedragen en tarieven: stand 2026, gecontroleerd op 21 oktober 2026.
Veelgestelde vragen
Wat is een activa-passivatransactie?
Een verkoop waarbij de BV losse bezittingen en schulden verkoopt, zoals klanten, voorraad, machines en de naam. De BV zelf blijft van de verkoper. Bij een verkoop van aandelen gaat juist de hele BV over.
Wat is voordeliger: aandelen of activa en passiva verkopen?
Voor de verkoper meestal de aandelen, zeker als die in een holding zitten. Voor de koper is een activa-passivatransactie vaak gunstiger. Daarom bepaalt de route mee wat een redelijke prijs is.
Gaat mijn personeel mee bij een activa-passivatransactie?
Meestal wel. Bij een overgang van onderneming gaan de arbeidscontracten automatisch over naar de koper, met dezelfde arbeidsvoorwaarden.
Wat gebeurt er met mijn BV na een activa-passivatransactie?
Die blijft van jou, met de koopsom en alles wat de koper niet heeft gekocht. Je kunt hem aanhouden of ontbinden.
Kan ik een eenmanszaak via aandelen verkopen?
Nee. Een eenmanszaak of vof heeft geen aandelen. Je verkoopt de onderdelen van het bedrijf en de winst valt onder de inkomstenbelasting.
Meer over dit onderwerp
Bronnen
- Belastingdienst, Box 2: uitleg en tarieven
- Belastingdienst, Tarieven voor de vennootschapsbelasting
- Belastingdienst, Deelnemingsvrijstelling
- Belastingdienst, Btw bij het wijzigen of beëindigen van je onderneming
- Belastingdienst, Tarieven overdrachtsbelasting
- Burgerlijk Wetboek, artikel 7:662 tot en met 7:666 (overgang van onderneming)

Edward Ooteman
Specialist in fusies, overnames en bedrijfswaardering
Edward begeleidt ondernemers bij de aankoop en verkoop van bedrijven. Met zijn jarenlange ervaring in fusies en overnames deelt hij praktische inzichten over bedrijfswaardering, verkoopvoorbereiding en het realiseren van een succesvolle transactie.
Over dit artikel
 Publicatiedatum:
 Wijzigingsdatum:
Lees ook
Gerelateerde onderwerpen
Wat is jouw bedrijf waard?
Wil je weten wat jouw onderneming waard is? Ontdek welke factoren de bedrijfswaarde bepalen.
Ontvang de gratis brochure: Het verkoop proces van A t/m Z

• Ontvang een helder stappenplan voor bedrijfsovernames.
• Leer hoe u uw bedrijfswaarde verhoogt.
• Ontdek strategieën voor een soepele overname.
• Inzicht in het “No Cure, No Pay”-beleid.
• Persoonlijke begeleiding gedurende het hele proces.

