
Wat houd je netto over aan de verkoop van je bedrijf?
De koopsom die je in je hoofd hebt, is zelden het bedrag dat op je rekening komt. Daar zitten een paar stappen tussen: de prijs zelf, het moment van betalen en de belasting.
In dit artikel lees je hoe je van koopsom naar netto opbrengst komt, met een rekenvoorbeeld.
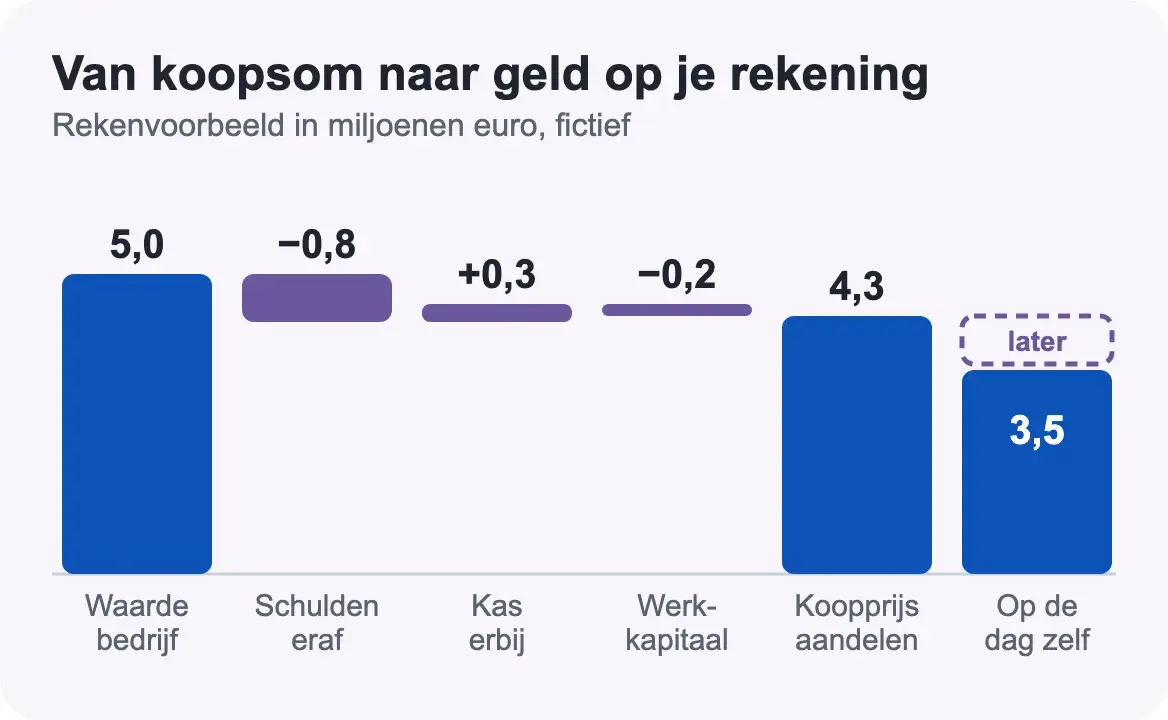
Van waarde naar koopprijs
Een koper praat vaak over de waarde van het hele bedrijf. Daar gaan de schulden af en komt het geld in kas bij. Wat overblijft is de prijs voor je aandelen.
Ook het werkkapitaal telt mee. Zit er bij de overdracht meer of minder in het bedrijf dan normaal, dan wordt de prijs daarop aangepast. Hoe zo'n discussie over het werkkapitaal loopt, lees je in deze case.
Niet alles komt op de dag zelf
Vaak komt een deel van het geld pas later. Bijvoorbeeld als lening aan de koper, of als nabetaling die afhangt van de resultaten na de overdracht. Dat geld heb je op de dag van de overdracht nog niet, en je loopt er risico op.
Let daarom niet alleen op de hoogte van het bod, maar ook op hoeveel ervan direct wordt betaald. In deze case kwam er naast de nabetaling een vast deel, zodat de verkoper wist wat hij hoe dan ook kreeg.
Verkoopt je holding de aandelen?
Verkoopt je holding de aandelen van je werkmaatschappij, dan valt de winst vaak onder de deelnemingsvrijstelling. De holding betaalt daar dan geen vennootschapsbelasting over.
Het geld staat dan wel in je holding. Haal je het naar privé, dan betaal je inkomstenbelasting in box 2. Kosten van de verkoop zijn in deze route in beginsel niet aftrekbaar.
Heb je de aandelen privé?
Heb je de aandelen privé, en is dat minstens vijf procent, dan betaal je box 2 over de winst op je aandelen. Dat is de verkoopprijs min wat je er ooit voor hebt betaald en min de kosten van de verkoop.
In 2026 is het tarief 24,5 procent over de eerste 68.843 euro en 31 procent over het meerdere.
Verkoopt de BV alleen de activiteiten?
Verkoopt de BV alleen haar activiteiten en blijven de aandelen bij jou, dan betaalt de BV eerst vennootschapsbelasting over de winst op die verkoop. Wil je het geld daarna privé hebben, dan volgt nog box 2.
Heb je een eenmanszaak of vof, dan valt de winst op de verkoop onder de inkomstenbelasting. Dat is een andere route met eigen regels.
Regel het ruim van tevoren
Een holding die pas vlak voor de verkoop wordt opgezet, levert vaak minder op dan je hoopt. Er zijn regels die dat soort constructies tegengaan. Ook dit regel je dus ruim van tevoren.
Dit is algemene informatie en geen fiscaal advies. Elke situatie is anders. Bedragen en tarieven: stand 2026.
Veelgestelde vragen
Hoeveel belasting betaal ik bij de verkoop van mijn bedrijf?
Dat hangt af van wie verkoopt. Heb je de aandelen privé (minstens vijf procent), dan betaal je in 2026 box 2: 24,5 procent over de eerste 68.843 euro winst en 31 procent over het meerdere. Verkoopt je holding, dan geldt vaak de deelnemingsvrijstelling en betaal je pas box 2 als je het geld naar privé haalt.
Wat is het verschil tussen koopsom en netto opbrengst?
De koopsom is wat de koper voor je aandelen betaalt. De netto opbrengst is wat er na de belasting op je rekening staat. Daartussen zitten ook de delen die pas later worden betaald.
Wat is een nabetaling of earn-out?
Een deel van de koopsom dat later komt en afhangt van de resultaten na de overdracht. Je hebt er na de verkoop weinig invloed meer op.
Meer over dit onderwerp

Edward Ooteman
Specialist in fusies, overnames en bedrijfswaardering
Edward begeleidt ondernemers bij de aankoop en verkoop van bedrijven. Met zijn jarenlange ervaring in fusies en overnames deelt hij praktische inzichten over bedrijfswaardering, verkoopvoorbereiding en het realiseren van een succesvolle transactie.
Over dit artikel
 Publicatiedatum:
 Wijzigingsdatum:
Lees ook
Gerelateerde onderwerpen
Wat is jouw bedrijf waard?
Wil je weten wat jouw onderneming waard is? Ontdek welke factoren de bedrijfswaarde bepalen.
Ontvang de gratis brochure: Het verkoop proces van A t/m Z

• Ontvang een helder stappenplan voor bedrijfsovernames.
• Leer hoe u uw bedrijfswaarde verhoogt.
• Ontdek strategieën voor een soepele overname.
• Inzicht in het “No Cure, No Pay”-beleid.
• Persoonlijke begeleiding gedurende het hele proces.

